
3 Phương pháp tính giá xuất kho hàng hóa phổ biến hiện
Quản lý kho và giá vốn là bài toán đau đầu của rất nhiều doanh nghiệp, đặc biệt là trong thời kỳ cạnh tranh khốc liệt. Việc lựa chọn phương pháp tính giá xuất kho hàng hóa phù hợp không chỉ giúp bạn nắm rõ chi phí thật mà còn hỗ trợ ra quyết định kinh doanh chính xác hơn.
Bài viết này từ NextX – Phần mềm quản lý bán hàng, sẽ giúp bạn hiểu rõ từ A đến Z về các phương pháp tính giá xuất kho, áp dụng ra sao, lợi ích gì và nên lựa chọn cách nào phù hợp với doanh nghiệp bạn.
I. Tại sao cần tính giá xuất kho hàng hóa chính xác?
Xem thêm: Kế toán trưởng là gì? Vai trò, nhiệm vụ trong doanh nghiệp
1. Ảnh hưởng trực tiếp đến giá vốn và lợi nhuận
Trong kế toán, giá vốn hàng bán (COGS) được tính dựa trên giá xuất kho. Đây là chi phí cốt lõi để xác định lợi nhuận thực tế của doanh nghiệp sau mỗi kỳ kinh doanh. Nếu bạn tính giá xuất kho hàng hóa không chính xác – ví dụ do sai phương pháp, tính thiếu lô hàng, hoặc áp dụng sai công thức – thì giá vốn sẽ bị lệch.
Hậu quả là gì? Bạn sẽ có thể báo cáo lợi nhuận “ảo” – nhìn trên giấy thì có lãi, nhưng thực tế thì không. Nguy hiểm hơn, việc này còn ảnh hưởng đến việc ra quyết định tài chính như đầu tư thêm, nhập hàng mới hoặc cắt giảm chi phí. Do đó, muốn vận hành doanh nghiệp bền vững, bạn nhất định phải kiểm soát tốt giá xuất kho từ khâu nhập hàng đến lúc xuất bán.
2. Tác động đến báo cáo tài chính
Một trong những yếu tố quan trọng khiến doanh nghiệp cần phải tính giá xuất kho hàng hóa chính xác là để đảm bảo số liệu kế toán minh bạch và hợp pháp. Khi giá xuất kho bị tính sai, con số trên bảng cân đối kế toán và báo cáo kết quả hoạt động kinh doanh cũng bị ảnh hưởng. Điều này có thể khiến doanh nghiệp:
-
Bị sai lệch hàng tồn kho cuối kỳ
-
Tăng/giảm sai giá vốn, lợi nhuận
-
Gây mất cân đối sổ sách
Nếu cơ quan thuế hoặc kiểm toán phát hiện ra sai sót, doanh nghiệp có thể bị truy thu thuế, phạt hành chính, hoặc mất uy tín nghiêm trọng với nhà đầu tư. Vì vậy, dù doanh nghiệp lớn hay nhỏ, việc ghi nhận và tính giá xuất kho đúng cách là nhiệm vụ bắt buộc – không thể “làm cho có”.
3. Hỗ trợ phân tích hiệu quả kinh doanh và ra quyết định chiến lược
Giá xuất kho không chỉ là một con số kế toán, mà còn là dữ liệu cực kỳ giá trị để phân tích hiệu suất kinh doanh. Khi bạn nắm rõ được chi phí thực tế của từng sản phẩm thông qua giá xuất kho, bạn sẽ biết được:
-
Sản phẩm nào mang lại lợi nhuận cao nhất
-
Nhóm hàng nào đang bị “đội” chi phí
-
Có nên tiếp tục bán một mặt hàng hay không
Ví dụ: Nếu bạn nhập 1.000 chiếc áo với giá thay đổi liên tục và không tính giá xuất kho hàng hóa chính xác, bạn sẽ rất khó biết được lô hàng nào đang giúp mình lời – lỗ. Đây chính là lý do tại sao các doanh nghiệp bán lẻ, sản xuất và phân phối đều đầu tư vào phần mềm quản lý kho để theo dõi sát sao chi phí và đưa ra quyết định đúng thời điểm.
4. Tuân thủ chuẩn mực kế toán Việt Nam
Theo Chuẩn mực kế toán Việt Nam (VAS), mỗi doanh nghiệp cần lựa chọn một phương pháp tính giá xuất kho cố định trong cả năm tài chính, ví dụ: bình quân gia quyền, FIFO hay đích danh. Bạn không được thay đổi phương pháp tùy tiện, vì điều đó làm sai lệch số liệu và vi phạm quy định kế toán.
Nếu không tuân thủ quy định này, doanh nghiệp có thể:
-
Gặp rắc rối khi kiểm toán báo cáo tài chính
-
Bị cơ quan thuế phạt vì sai sót về nghiệp vụ
-
Gây ra sai lệch nghiêm trọng trong hệ thống sổ sách
Chính vì vậy, không chỉ kế toán mà cả chủ doanh nghiệp, bộ phận quản lý kho cũng cần hiểu rõ quy định này để cùng phối hợp, chọn đúng phương pháp tính giá xuất kho hàng hóa và sử dụng một cách nhất quán, minh bạch.
II. Các phương pháp tính giá xuất kho hàng hóa phổ biến
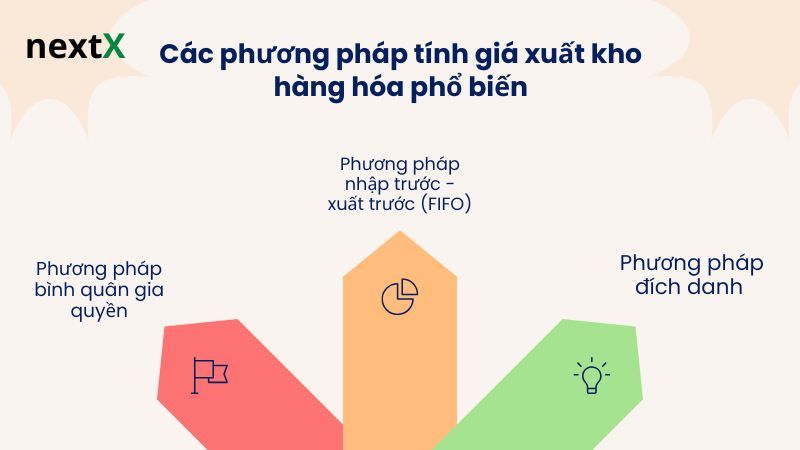
Để đảm bảo tính chính xác trong ghi nhận chi phí, phản ánh đúng giá vốn và tuân thủ quy định kế toán, doanh nghiệp cần lựa chọn một phương pháp phù hợp để tính giá xuất kho hàng hóa. Dưới đây là ba phương pháp được áp dụng phổ biến nhất hiện nay, kèm theo công thức tính rõ ràng giúp bạn dễ dàng hình dung và áp dụng trong thực tế.
Xem thêm: Kế toán trách nhiệm là gì? 6 lợi ích cốt lõi giúp kiểm soát hiệu quả
1. Phương pháp bình quân gia quyền
Để đảm bảo tính chính xác trong ghi nhận chi phí, phản ánh đúng giá vốn và tuân thủ quy định kế toán, doanh nghiệp cần lựa chọn một phương pháp phù hợp để tính giá xuất kho hàng hóa. Dưới đây là ba phương pháp được áp dụng phổ biến nhất hiện nay, kèm theo công thức tính rõ ràng giúp bạn dễ dàng hình dung và áp dụng trong thực tế.
Với phương pháp bình quân cuối kỳ, sau khi kết thúc kỳ kế toán, bạn sẽ cộng tổng giá trị hàng tồn đầu kỳ và tổng giá trị hàng nhập trong kỳ, rồi chia cho tổng số lượng tương ứng. Cụ thể:
Cách tính: Đơn giá bình quân = (Giá trị hàng tồn đầu kỳ + Giá trị hàng nhập trong kỳ) / (Số lượng tồn đầu kỳ + Số lượng nhập trong kỳ)
Sau đó, bạn lấy đơn giá bình quân này để nhân với số lượng hàng đã xuất kho trong kỳ, từ đó xác định được giá trị hàng xuất kho.
Phương pháp bình quân giúp doanh nghiệp dễ triển khai, phù hợp với mô hình có số lượng hàng hóa lớn và giá nhập không biến động nhiều. Tuy nhiên, nhược điểm là không phản ánh đúng chi phí thực tế theo từng lô hàng cụ thể.
2. Phương pháp nhập trước - xuất trước (FIFO)
Phương pháp FIFO giả định rằng hàng hóa được nhập trước sẽ được xuất kho trước. Khi tính giá xuất kho, bạn sẽ dùng đơn giá của những lô hàng nhập kho đầu tiên để xác định giá trị hàng xuất.
Ví dụ, nếu bạn có 100 sản phẩm nhập ngày 1/12 với giá 50.000đ/sản phẩm, và 100 sản phẩm khác nhập ngày 5/12 với giá 55.000đ/sản phẩm. Khi xuất 150 sản phẩm, bạn sẽ tính 100 sản phẩm đầu theo giá 50.000đ và 50 sản phẩm tiếp theo theo giá 55.000đ.
Cách tính: Xác định số lượng cần xuất → trừ lần lượt vào các lô hàng nhập đầu tiên → lấy số lượng tương ứng nhân với đơn giá của từng lô → cộng lại để ra tổng giá trị hàng xuất kho.
FIFO có ưu điểm là phản ánh khá chính xác chi phí theo dòng thời gian, đặc biệt hiệu quả trong giai đoạn lạm phát, vì giá vốn thấp hơn, lợi nhuận sẽ cao hơn. Tuy nhiên, khi giá biến động lớn, giá vốn hàng bán cũng sẽ thay đổi nhiều theo thời gian, khiến việc dự báo chi phí trở nên khó khăn nếu không có phần mềm hỗ trợ.
3. Phương pháp đích danh
Phương pháp đích danh thường được áp dụng trong các doanh nghiệp có đặc thù sản phẩm dễ phân biệt, giá trị cao hoặc sản xuất theo đơn hàng cụ thể. Với phương pháp này, mỗi lần xuất kho, bạn phải chỉ rõ đó là hàng thuộc lô nào, được nhập ngày nào, với đơn giá bao nhiêu. Từ đó, giá xuất kho sẽ chính xác tuyệt đối.
Cách tính: Ghi nhận chi tiết từng lô hàng nhập (mã lô, ngày nhập, đơn giá, số lượng) → Khi xuất, chọn chính xác lô hàng đã nhập → Lấy số lượng xuất nhân với đơn giá cụ thể của lô hàng đó → Có thể kết hợp nhiều lô để đủ số lượng xuất → Cộng lại để ra tổng giá trị hàng xuất kho.
Ví dụ, khi bạn xuất 3 máy in, bạn phải ghi rõ là lấy 2 máy từ lô nhập ngày 2/12 giá 3.500.000đ và 1 máy từ lô nhập ngày 10/12 giá 3.800.000đ. Tổng giá trị hàng xuất sẽ là: 2 × 3.500.000 + 1 × 3.800.000 = 10.800.000đ.
Phương pháp này đảm bảo độ chính xác cao nhất, nhưng chỉ phù hợp với hàng hóa dễ nhận diện, ít chủng loại và có hệ thống quản lý kho tốt (thường cần có phần mềm hỗ trợ để theo dõi lô hàng theo mã riêng).
III. Quy trình nghiệp vụ kế toán khi xuất kho hàng hóa
Trong hoạt động kế toán, việc tính giá xuất kho hàng hóa không chỉ đòi hỏi lựa chọn đúng phương pháp, mà còn cần tuân thủ đầy đủ quy trình kế toán và thực hiện đúng nghiệp vụ liên quan đến xuất kho. Một quy trình rõ ràng, đầy đủ chứng từ và hạch toán chính xác sẽ giúp doanh nghiệp tránh sai sót, kiểm soát tồn kho hiệu quả và đảm bảo minh bạch trong báo cáo tài chính.
Xem thêm: 10+ kiến thức kế toán nhà phân phối cần có để thành công
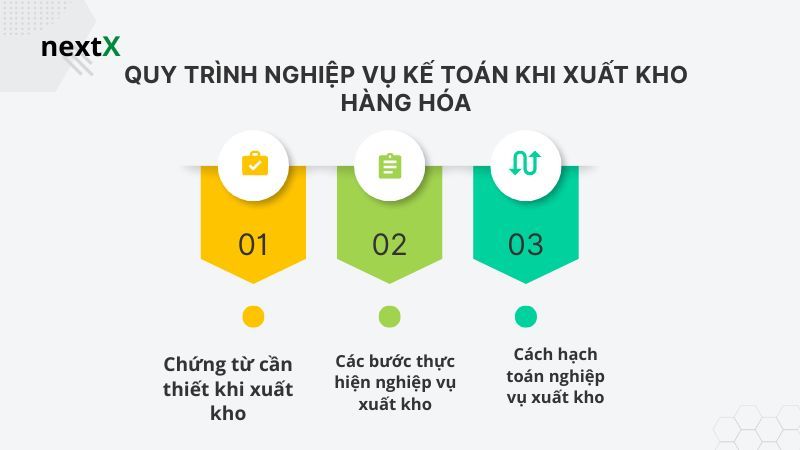
1. Chứng từ cần thiết khi xuất kho
Trước khi tiến hành xuất kho hàng hóa, bộ phận liên quan cần lập và ký duyệt Phiếu xuất kho – đây là chứng từ gốc quan trọng để ghi nhận nghiệp vụ. Phiếu xuất kho cần ghi rõ: tên hàng, số lượng, đơn giá, thành tiền, lý do xuất kho, bộ phận yêu cầu xuất, và người ký duyệt. Ngoài ra, tùy vào tính chất doanh nghiệp, có thể kèm theo Lệnh xuất kho hoặc Đề nghị xuất vật tư.
Chứng từ này không chỉ phục vụ kế toán ghi sổ mà còn là căn cứ để đối chiếu khi kiểm kê kho, thanh toán nội bộ và kiểm tra từ phía kiểm toán, cơ quan thuế. Vì vậy, việc lập phiếu đúng mẫu, đầy đủ thông tin, có chữ ký của các bên liên quan là yêu cầu bắt buộc.
2. Các bước thực hiện nghiệp vụ xuất kho
Quy trình xuất kho thông thường sẽ trải qua các bước: bộ phận sử dụng lập đề nghị xuất kho → bộ phận kho kiểm tra số lượng tồn thực tế → kế toán kho kiểm tra, phê duyệt → lập phiếu xuất kho → thủ kho thực hiện xuất kho → kế toán ghi nhận nghiệp vụ vào sổ kế toán.
Sau khi hàng hóa được xuất khỏi kho, kế toán sẽ căn cứ vào phương pháp tính giá xuất kho hàng hóa đã chọn để xác định giá trị hàng xuất, ghi nhận bút toán và cập nhật vào sổ cái tài khoản liên quan.
3. Cách hạch toán nghiệp vụ xuất kho
Về mặt kế toán, khi xuất kho hàng hóa để bán, doanh nghiệp ghi nhận nghiệp vụ như sau:
-
Nợ Tài khoản 632 – Giá vốn hàng bán
-
Có Tài khoản 156 – Hàng hóa (hoặc 152 nếu là nguyên vật liệu)
Giá trị được ghi nhận là giá vốn, được tính theo phương pháp đã chọn (bình quân, FIFO, đích danh). Nếu doanh nghiệp sử dụng phần mềm kế toán tích hợp với phần mềm quản lý kho, hệ thống có thể tự động cập nhật các bút toán này ngay khi phiếu xuất kho được tạo và duyệt.
IV. NextX Bán hàng - Giải pháp quản lý bán hàng đa
Với mục tiêu giúp doanh nghiệp quản lý kinh doanh hiệu quả trên nhiều nền tảng, NextX Bán hàng tích hợp đầy đủ các tính năng cần thiết để xử lý toàn bộ quy trình bán hàng từ online đến offline. Phần mềm cho phép đổ đơn hàng tự động từ các kênh như Facebook, Zalo, Tiktok, Website... về hệ thống, kể cả trong lúc livestream, giúp bạn không bỏ sót bất kỳ đơn nào.

NextX không chỉ hỗ trợ quản lý đơn đặt hàng, đơn bán, đơn trả hàng và bảo hành – bảo trì, mà còn tối ưu quy trình nhập hàng, xuất hàng và kiểm soát tồn kho theo thời gian thực, bao gồm tồn vượt định mức và dưới định mức. Toàn bộ lịch sử giao dịch, công nợ, hạn thanh toán và chương trình chiết khấu – tích điểm đều được quản lý đồng bộ.
Hệ thống còn tích hợp Mobile App mạnh mẽ, hoạt động mượt mà trên điện thoại, hỗ trợ in hóa đơn, quét mã vạch và đồng bộ dữ liệu với toàn bộ hệ sinh thái NextX như CRM, DMS, Call Center, Loyalty và Office. Đặc biệt, nền tảng NextX Open API cho phép bạn dễ dàng kết nối với các phần mềm bên thứ ba, mở rộng khả năng vận hành theo nhu cầu.
V. Kết luận
Việc tính giá xuất kho hàng hóa tưởng chừng như chỉ là một nghiệp vụ kế toán cơ bản, nhưng thực tế lại ảnh hưởng rất lớn đến hiệu quả kinh doanh, độ chính xác của báo cáo tài chính và khả năng ra quyết định chiến lược trong doanh nghiệp. Mỗi phương pháp – từ bình quân gia quyền, FIFO đến đích danh – đều có ưu và nhược điểm riêng. Điều quan trọng là bạn phải hiểu rõ bản chất, lựa chọn phương pháp phù hợp với mô hình hoạt động, và đặc biệt là đảm bảo tính nhất quán trong quá trình áp dụng.
Trang tin chính thức của NextX – Nơi cập nhật kiến thức, chia sẻ kinh nghiệm thực tế và xu hướng công nghệ mới nhất cho doanh nghiệp hiện đại.
--- 👉 [dùng thử NextX miễn phí 14 ngày](https://nextx.vn/dang-ky) hoặc [đặt lịch demo với chuyên gia NextX](https://nextx.vn/dat-lich-demo).Try NextX free for 14 days
Get started →Frequently Asked Questions
Was this article helpful?


